Stavební spoření je oblíbeným nástrojem pro dlouhodobé spoření s podporou státu a potenciálem získat dodatečné bonusy. Níže se zaměříme na varianty bez vstupních poplatků, zvláštní nabídky pro děti a srovnání nejznámějších poskytovatelů na českém trhu, s důrazem na principy, které nevyžadují vstupní poplatky a umožňují dětem i rodičům bezpečně plánovat budoucnost.
Co je stavební spoření a proč se vyplatí dětem i rodičům
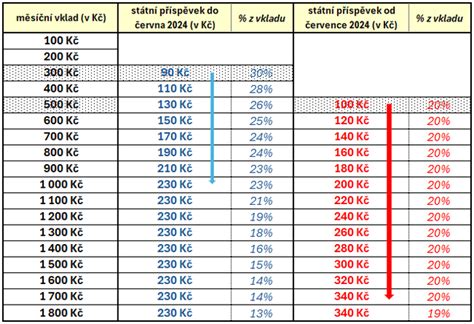
Se stavebním spořením spoříte dítěti nejen na bydlení, ale v podstatě na cokoli, co bude v dospělosti potřebovat. Důležité je jen dodržet tzv. vázací dobu, která u stavebního spoření trvá 6 let, aby dítě nepřišlo o připsanou státní podporu. Státní podpora a bonusy mohou výrazně ovlivnit celkový výnos spoření i po zohlednění poplatků a daní.
Se stavebním spořením Vaše dítě získá státní podporu a k tomu bonusy navíc. Pravidelný i jednorázový vklad si můžete spočítat jednoduše v naší kalkulačce. Získejte až 6 000 Kč Bonus a 6 000 Kč od státu za prvních 6 let spoření. Průměrné roční zhodnocení za dobu 6 let při měsíčním vkladu 1 700 Kč a bez zohlednění daně z úroků z vkladů dosáhne 5,7 % se započtením státní podpory a bonusu.
Bez vstupních poplatků: proč a jak to funguje
Letní nabídky a akce často uvádějí „bez vstupního poplatku“ pro děti, což může výrazně zlepšit výnosnost při pravidelném spoření. Důležité jsou podmínky akce, jako je věk dítěte, výše cílové částky a délka trvání smlouvy. V článku níže shrnujeme hlavní parametry jednotlivých poskytovatelů a jejich dětských nabídek, včetně srovnání výnosů při měsíčním vkladu 1 700 Kč po 6 let a započtení všech bonusů, státní podpory a poplatků.
Roční nabídky a srovnání pro děti do 25 let
Raiffeisen stavební spořitelna nabízí pro mladé do 25 let výhodnou úrokovou sazbu 1,3 % p. a. a slevu na vstupním poplatku pro klienty Raiffeisenbank. Při měsíčním vkladu 1 700 Kč by za 6 let naspořili 137 213 Kč, s čistou úrokovou sazbou 3,784 % p. a. Ostatní mladí mohou využít Buřinku, MSS Kamarád a další tarify s různými limity věku, cílové částky a slevami z poplatku za uzavření smlouvy.
Buřinka (Česká spořitelna) pro mladé do 22 let
Pro mladé do 22 let má Buřinka slevu na poplatku za uzavření smlouvy až do výše 2 000 Kč. Úroková sazba je 1 % p. a. Se státní podporou lze po šesti letech spoření dosáhnout čisté úrokové sazby 3,522 % p. a., což je srovnatelné se spořicím účtem se sazbou 4,144 %. Akce končí 30. září a je vhodná pro děti i ty, kdo nejsou klienty Raiffeisenbank.
Moneta Stavební spořitelna (dříve Wüstenrot) - Kamarád
Kamarád je určen pro mladé do 24 let a nabízí odpuštění poplatku za uzavření smlouvy. Vklad 1 700 Kč měsíčně dává obdobný výnos jako Buřinka, s možností změny cílové částky po čtvrtém měsíci a následnou změnou poplatku. Základní úroková sazba 1 % p. a., s bonusem a specifickými podmínkami, které mohou zvyšovat celkový výnos.
Modrá pyramida - Start pro mladé
Modrá pyramida nabízí Start tarif pro mladé až do 26 let, se slevou na uzavření smlouvy, avšak nejvyšší sleva je omezena na 1 500 Kč. Základní úrok 0,5 % p. a., s možností úrokového bonusu do 0,6 % p. a. Poplatek za uzavření zůstává standardní. Dlouhodobé spoření s Modrou pyramidou umožňuje výhodné podmínky, ale s nižší slevou oproti konkurenci.
MONETA Stavební spořitelna - online sjednání a bonusy
Moneta nabízí online sjednání bez poplatku a základní úrokovou sazbu 1,0 % p.a. s bonusem až do 5,3 % p.a. Předčasné ukončení smlouvy po 2 letech je zdarma, ale státní podpora musí být vrácena. Děti mohou mít smlouvu sjednanou zákonným zástupcem, minimální vklad 500 Kč. Maximální státní podpora 1 000 Kč ročně. Ke smlouvám online lze získat další výhody, ale v tabulkách se ukazuje, že srovnání výnosů bývá velmi vyrovnané s ostatními poskytovateli.
Wüstenrot a spojení s MONETA: dětské tarify Kamarád a Kamarád+
Wüstenrot stavební spořitelna, nyní součást MONETA, nabízí dětem a mladým tradiční výhody s důrazem na bezpoplatkové uzavření smlouvy a bonusy spojené se státní podporou. Kamarád+ býval vysoce hodnoceným produktem pro děti, s cílovou částkou 300 000 Kč a podmínkami zohledňující bonusy a státní podporu. Kombinace obou značek umožňuje širší výběr a stabilní nabídky založené na garancích stávajícího trhu.
Jak vybrat nejvýhodnější nabídku pro dítě
Nejjednodušší variantu mají mladí klienti s Raiffeisenbank, kde tarif S 201 sleví na vstupním poplatku a nabídne vysoké zhodnocení. Z ostatních, Buřinka, Monetta a Modrá pyramida, se výnosy liší jen málo; rozdíly spočívají hlavně v poplatcích, věkových limitech a výši možné státní podpory. Důležité je zvažovat, zda a kdy bude využit úvěr ze stavebního spoření a jaký bude mít vliv na celkové náklady a výnos.
Podmínky a praktické tipy pro rodiče
Podmínkou získání státní podpory je spořit alespoň šest let. Pokud smlouva bude ukončena dříve, státní podpora může být odúčtována. Rodiče mohou mít smlouvu na dítě a přispívat prostřednictvím prarodičů, kteří mohou naspořené částky posílat pravidelně nebo jednorázově. Děti tak získají finanční základ pro prvý byt nebo rekonstrukci, školné či jiné budoucí náklady.
Odkazy a dokumenty k dispozici
Dokumenty ke stažení a smluvní podmínky zahrnují přehledy úrokových sazeb, Všeobecné obchodní podmínky a další informace o jednotlivých spořitelnách. Po uzavření smlouvy mohou banky měnit pouze poplatek za vedení účtu a musí dodržet zákonné omezení.
Závěrem lze říci, že stavební spoření pro děti bez vstupních poplatků je rozumnou volbou pro dlouhodobé spoření s motivací státní podpory a bonusů. Výběr by měl vycházet z aktuálních nabídek, věkových omezení a podmínek pro získání státní podpory tak, aby byl výnos co nejvyšší při dodržení vázací lhůty.