Ubytování a stravování účastníků soustředění je třeba podle našeho názoru chápat jako samostatná zdanitelná plnění podléhající příslušné sazbě daně. Ubytování je službou, která je uvedena v příloze č. 2 k zákonu o dani z přidané hodnoty, a proto se u něj uplatní první snížená sazba daně ve výši 15 %.
Podle výkladu GFŘ je možno poskytnutí snídaně chápat jako doplňkové plnění k ubytování, tj. první snížená sazba se uplatní u celé ceny za ubytování, tj. včetně snídaně a dalších služeb poskytovaných spolu s ubytováním každému hostovi, pokud nejsou rozlišovány a účtovány samostatně. Jako doplňkové plnění k ubytovací službě však nelze chápat, s výjimkou snídaně zahrnuté do ceny ubytování, poskytnutí stravovací služby, ať již ubytovanému hostovi nebo hostovi nahodilému.
Podle výkladu GFŘ při kombinování stravovacích služeb se službami ubytovacími, ať již formou polopenze nebo plné penze, se jedná o dvě samostatné služby, a to stravování a ubytování, protože podle právního názoru GFŘ nejde o plnění doplňkové (vedlejší) a plnění hlavní ve smyslu příslušné judikatury Soudního dvora EU. Prakticky to tedy znamená, že podle tohoto výkladu by měl plátce při poskytnutí ubytování spolu s polopenzí či plnou penzí základ daně rozdělit, a to tak, že u ubytování včetně snídaně uplatní první sníženou sazba daně ve výši 15 % a u stravování uplatní základní sazbu daně ve výši 21 %, protože stravovací služby nejsou uvedeny v příloze č. 2 k zákonu o dani z přidané hodnoty.
Aktualizováno červenec 2026 · oficiální zdroj
Rozdělení plnění při balíčcích a doplňkových službách
Prakticky je nutné poskytnout ubytování spolu se snídaní ve snížené sazbě 15 %, zatímco stravovací služby mimo snídani nebo bez zahrnutí do ceny ubytování mohou podléhat případně jiné sazbě (např. základní sazby). Při poskytování balíčků, které zahrnují kromě ubytování i stravování formou tzv. polopenze či plné penze, a případně též další služby (např. wellness), je potřeba balíček rozdělit a u každého plnění aplikovat příslušnou sazbu DPH.
Hotel (plátce DPH) poskytuje ubytovací balíčky. Host navíc utratil 500 Kč za konzumaci alkoholických nápojů během stravování, z toho 300 Kč za točené pivo a zbylých 200 Kč za ostatní alkoholické nápoje. Stravovací služba má dle § 10c ZDPH místo plnění tam, kde je skutečně poskytnuta. V případě, že je stravovací služba poskytnuta na palubě lodi nebo letadla anebo ve vlaku během úseku přepravy osob uskutečněného na území Evropské unie, je místem plnění místo zahájení přepravy.
Místo plnění a DPH u cestujících a online platformách
Plátce DPH poskytuje stravovací služby ve vlaku během přepravy osob na trati Brno-Vídeň. Kde bude místo plnění? Při cestě z Brna do Vídně bude místo plnění v ČR - místo zahájení přepravy. Po celou dobu cesty bude aplikovat českou DPH. Při zpáteční cestě z Vídně do Brna bude místo plnění v Rakousku - místo zahájení přepravy. Celou zpáteční cestu bude aplikovat rakouskou DPH.
Sazby DPH při poskytnutí stravovací služby do 31. 12. Do konce roku 2023 se při poskytování stravovacích služeb uplatní druhá snížená sazba 10 % (dle přílohy 2a ZDPH). Do 10% sazby patří také podávání nápojů včetně točeného piva. Při konsolidaci balíčků od 1. 1. 2024 se konsoliduje sazba pro ubytování a stravování na 12 %, zatímco podávání nápojů se přesouvá do základní 21% sazby, s výjimkou pitné vody a vybraných nápojů.
K datu vydání článku byl projednán konsolidační balíček, který řeší sazby a kontrolní hlášení. Hotel (plátce DPH) poskytuje ubytovací balíčky. Host navíc utratil 500 Kč za konzumaci alkoholických nápojů během stravování, z toho 300 Kč za točené pivo a zbylých 200 Kč za ostatní alkoholické nápoje.
Další pravidla a prahy pro DPH v České republice
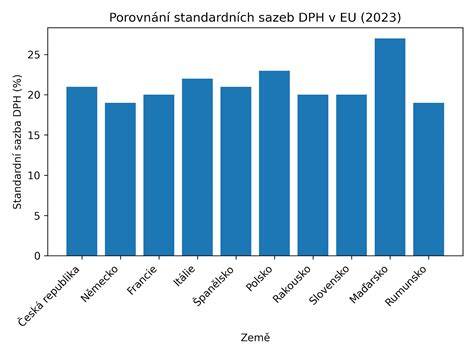
Od 1. 1. 2024 funguje v ČR sjednocená první snížená sazba DPH ve výši 12 %, která nahradila dřívější dvě snížené sazby (10 % a 15 %). Práh pro povinnou registraci plátce DPH je 2.000.000 Kč obratu za 12 po sobě jdoucích kalendářních měsíců. Kontrolní hlášení podává plátce DPH elektronicky do 25. dne následujícího měsíce. Alkoholické nápoje se daní základní sazbou 21 %, zatímco ubytování a snídaně spadají pod 12 %. EET byla zrušena k 1. lednu 2023. Ke dni 1. ledna 2023 byla EET ukončena.
KH je měsíční (resp. čtvrtletní pro některé) hlášení, ve kterém plátce DPH zaznamenává všechny vystavené i přijaté faktury. Pro penzion s 40-60 fakturami měsíčně je kontrolní hlášení 30-60 minut práce měsíčně, pokud je generováno automaticky z PMS.
OSS se vztahuje na služby na dálku (digitální, telekomunikační atd.) poskytované spotřebitelům v jiných státech EU. Pro OSVČ neplátce DPH stačí daňová evidence (jednoduchá kniha příjmů a výdajů). Pro plátce DPH a s.r.o. je povinné podvojné účetnictví. Pro penziony do 12 pokojů externí účetní (3.000-7.000 Kč/měsíc) je dostatečný. Pro penziony 12+ pokojů nebo skupiny apartmánů s obratem nad 5 mil. Mohu kombinovat OSVČ s s.r.o. (např. OSVČ pro 1 apartmán, s.r.o. Ano, ale zkomplikujete si daňovou strukturu.
Specifické situace a osvobození
Neziskové subjekty často provozují stravovací a ubytovací zařízení, ve kterých poskytují tyto služby nejen v rámci své hlavní činnosti, ale také v rámci doplňkové, hospodářské nebo jiné činnosti na základě živnostenského oprávnění. Ubytovací služby poskytují samostatně nebo v kombinaci se stravovacími službami. Mohou také poskytovat pouze samostatná stravovací zařízení, jako jsou například restaurace, bufety apod. Poskytování stravovacích a ubytovacích služeb je tedy službou.
V případě neziskových subjektů jsou ubytovací a stravovací služby osvobozeny od daně, pokud jsou poskytovány v rámci výchovné a vzdělávací činnosti podle § 57 ZDPH, zdravotních služeb podle § 58 ZDPH a sociálních služeb podle § 59 ZDPH. Tyto služby jsou podle § 51 ZDPH plněním osvobozeným od daně bez nároku na odpočet daně.
Stravování dětí a žáků ve školách a školských zařízeních je součástí školského zákona. Podle § 57 odst. 2 ZDPH je dodání zboží nebo poskytnutí služby, uskutečňované těmito osobami v rámci výchovy a vzdělávání osvobozeno od daně bez nároku na odpočet daně. Osvobození od daně lze uplatnit pouze za předpokladu, že stravování poskytováno oprávněnými subjekty, tj. zařízeními zapsanými ve školském rejstříku.