Poměrové ukazatele se nejčastěji sledují v těchto oblastech: - ostatní (např. ukazatele kapitálového trhu, ukazatele na bázi cash flow). V následujícím textu se zaměříme na první čtyři oblasti. Ukazatele rentability se zaměřují na ziskovost firmy. Počítají se vždy jako poměr určité úrovně zisku (v praxi nejčastěji čistý zisk EAT nebo zisk před úroky a zdaněním EBIT) k analyzované položce. V praxi mezi nejznámější řadíme ROA (rentabilita celkového kapitálu, resp. angl. Return on Assets), ROE (rentabilita vlastního kapitálu, resp. angl. Return on Equity), ziskovou marži či např. marži z přidané hodnoty.
Co jsou to poměrové ukazatele a proč je používáme
Rentabilitu celkového kapitálu vypočteme jako: Jako EBIT lze v praxi dosadit jednak zisk před zdaněním navýšený o nákladové úroky, nebo se používá zjednodušení na úrovni provozního výsledku hospodaření. Ukazatel informuje o tom, kolik jedna koruna vloženého kapitálu (ať již vlastního, či cizího) je schopna vygenerovat haléřů zisku v čitateli. Rentabilitu vlastního kapitálu vypočteme jako: Ukazatel informuje o tom, kolik jedna koruna vloženého vlastního kapitálu je schopna vygenerovat čistého zisku v čitateli. S tímto ukazatelem je spojen tzv. paradox ROE, kdy za situace, kdy je účetní jednotka ve ztrátě a zároveň vykazuje záporný vlastní kapitál, tento ukazatel vychází v kladných hodnotách. Ziskovou marži vypočteme jako: Ukazatel informuje o tom, jak jedna koruna tržeb přispívá k tvorbě zisku v čitateli.
Definice a praktické použití hlavních ukazatelů
Poměrová analýza spočívá v porovnávání vzájemných vztahů (poměrů) různých ekonomických dat získaných zpravidla z účetních výkazů. Takto získané veličiny nazýváme odborně poměrovými ukazateli. Na začátku si pojďme říci, že by samozřejmě pro majitele firem nemělo význam vypočítávat poměrové ukazatele, pokud by z vypočtených hodnot nedokázali stanovit, jestli je jejich firma finančně zdravá, nebo není. Je nutno si přiznat, že i v této oblasti je problematické stanovit nějaké přesné ideální hodnoty ukazatelů. Můžeme si ke každému probíranému ukazateli doplnit jeho doporučené hodnoty, tak jak je uvádějí různé odborné teoretické materiály.
Mnohem průkaznější, a o finančním zdraví firmy více vypovídající, je srovnávání vypočtených hodnot v rámci firmy v různých časových obdobích společně s verbální interpretací jevů, které v čase měly na výsledky ukazatelů vliv. Nejlepší by samozřejmě bylo mít možnost porovnat vlastní firemní hodnoty s hodnotami jiných, ideálně stejných nebo aspoň podobných firem. V odborné literatuře se s oblibou využívají pro označení různých ukazatelů anglická názvosloví a zkratky. Například ukazatel rentability celkového kapitálu je znám jako ROA (return on assets), rentabilita vlastního kapitálu je ROE (return on equity) a podobně.
Likvidita a krátkodobá schopnost financování
Likvidita vyjadřuje schopnost jakékoli složky majetku firmy přeměnit se v peněžní hotovost. Jakmile však je peněžních zdrojů nedostatek, je nucena firma často prodávat majetek „pod tlakem“, nevýhodně, za nižší ceny („ceny v nouzi“).
- Mezi pohotové peněžní prostředky (kromě peněz na bankovních účtech a v pokladně) řadíme také okamžitě směnitelné cenné papíry a šeky.
- Doporučovaná hodnota ukazatele dosahuje ideálně hodnoty 1, přípustná je však i hodnota vyšší. Je jasné, že vyšší hodnota ukazatele je doporučována spíše pro výrobní firmy, neboť u firem čistě obchodních zpravidla bývají zásoby likvidnější než u výrobců.
- Samozřejmě, jak v celém seriálu neustále opakujeme, každý ukazatel nebo veličina má svá slabá místa. Z hodnoty ukazatele likvidity se nedá stanovit kvalitativní struktura oběžných aktiv ani krátkodobých dluhů.
Je jasné, že pokud uživatelem výsledků analýzy mají býti věřitelé firmy, ať již banky, nebo dodavatelé, bude mít firma tendenci hodnoty likvidity vylepšovat. Rentabilita, nebo také výkonnost, vyjadřuje schopnost vloženého kapitálu přinášet kladný zisk. Udává proto poměr zisku k vloženému kapitálu. Nevypovídá ani o tom, jaká byla míra závislosti mezi vloženými prostředky a vytvořeným ziskem, jak moc se vložené prostředky na tvorbě zisku podílely.
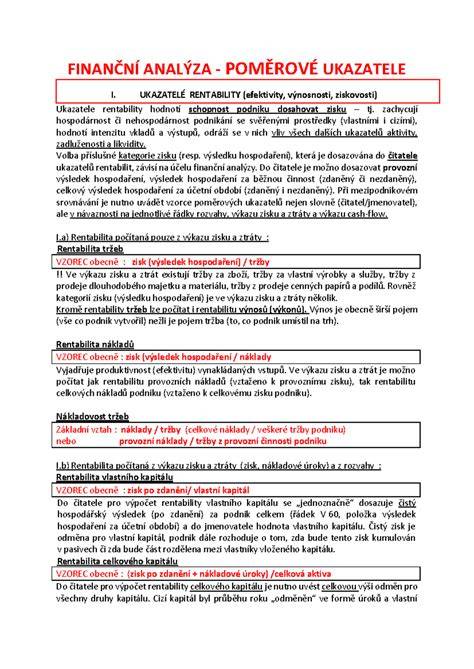
V minulé části seriálu jsme se na závěr zmínili, že pro výpočet ukazatele rentability je možno používat různých hodnot (podob) zisku firmy. Základní hodnotou pro výpočty je samozřejmě čistý (disponibilní) zisk, tedy hodnota hrubého zisku po zdanění, případně po přídělech do fondů. Tento zisk vyjadřuje výsledek samotné hospodářské činnosti firmy ve sledovaném období. Základním principem výpočtu rentability je porovnání vytvořeného zisku s prostředky vynaloženými na jeho dosažení (vloženým kapitálem).
Je jasné, že zpravidla bude majitele firmy zajímat zejména to, zda vlastní provozní činnost firmy je zisková a jaká je její výnosnost. Později však právě porovnáváním výnosnosti vlasního a celkového kapitálu obvykle firma zjistí, že pokud cizí zdroje získává efektivně a umí je využívat pro vlastní rozvoj, že hodnoty rentability celkového kapitálu dosahují lepších výsledků než hodnoty rentability kapitálu pouze vlastního.
Výsledek výpočtu rentability vlastního kapitálu by měl být natolik vysoký, aby bylo jasné, že podnikání je i přes svá rizika mnohem výnosnější než třeba uložit vlastní kapitál do bezpečných cenných papírů. Při rozhodování o výnosnosti různých variant investic je ovšem potřeba zvažovat i časové hledisko. Při vyhodnocování vývoje rentability vlastního kapitálu v různých časových obdobích je potřeba pečlivě zkoumat vlivy, které na vývoj tohoto ukazatele působily. Jak jsme již jednou uvedli, je dobré porovnávat vývoj tohoto ukazatele současně s ukazatelem rentability celkového vloženého kapitálu.
Rentabilita z pohledu zisku na tržbu a využití nákladů
Tento ukazatel vypovídá o schopnosti firmy dosáhnout zisku při dané úrovni tržeb, tedy kolik haléřů zisku firma získá z jedné koruny tržeb. Vzhledem k tomu, že tento ukazatel vyjadřuje čistou marži firmy, je, jak jsme již zmínili, v praxi účelnější a častější rentabilitu tržeb různě modifikovat. Například tím, že místo čistého zisku použijeme zisk před zdaněním, tím získáme hrubou marži.
Tento ukazatel je v praxi často využíván, zejména v kombinaci s ukazatelem rentability tržeb jako jeho doplnění. Samozřejmě stejně jako je účelné v praxi zkoumat rentabilitu tržeb například zvlášť u tržeb z provozní činnosti, je výhodné sledovat rentabilitu nákladů zvlášť za jednotlivé nákladové druhy, například náklady na prodej zboží, mzdy, spotřebované služby a podobně.
Další ukazatele a jejich vzájemné vztahy
Základy účetnictví a financí pro podnikatele - 2. Základy účetnictví a financí pro podnikatele - 3. Základy účetnictví a financí pro podnikatele - 4. Základy účetnictví a financí pro podnikatele - 6. Přehled poměrových ukazatelů, které používáme pro screening firem a hodnocení firem. Celková tržní hodnota společnosti. Vezmeme celkový počet akciíí a vynásobíme je aktuální cenou. Příklad: Společnost vydala 1.000 akcií a jedna akcie stojí 5 dolarů. Market Cap. Firmy s velkou tržní kapitalizací jsou považovány za stabilnější. Poměr vyplacené roční dividendy za poslední rok a aktuální ceny akcie. Příklad: Cena akcie je 50 dolarů, divenda je 5 dolarů. Dividend yield je tedy 10%. POZOR: Když cena akcie klesne třeba na 25 dolarů, je rázem dividend yield opticky 20%. Výpočet se provádí s ohledem na dividendu zaplacenou v uplynulém roce. Podíl dividendy a zisku na 1 akcii. Příklad: Firma má zisk na 1 akcii ve výši 4 dolary. Vyplácí dividendu 2 dolary. Payout Ration je 50%. Výplatní poměr je nízký zejména u firem, které mají kam zisk kam investovat, třeba do vlastního rozvoje nebo do kupování konkurenční firem či subdodavatelů. Některé firmy dosáhly „monopolního postavení“ a nemají moc kam růst - pak lze očekávat vysoké Payout Ratio, protože získané peníze nemá už firma jak smysluplně umístit. Pozor na situaci, když Payout Ratio je dlouhodobě vyšší než 100 %. Firma vyplácí víc, než vytvoří v zisku. Může tak rozpouštět mezi akcionáře naakumulovaný zisk, ale také může financovat dividendu z půjček nebo rozprodeje majetku. Vydělíme zisk společnosti za poslední období (čtvrtletí, častěji za poslední účetní rok) celkovým počtem akcií. Tak získáme zisk na jednu akcii.EPS klesá, když klesají zisky nebo když roste počet akcií. EPS stoupá, když roste zisk nebo bude společnost vykupuje zpět akcie (buyback akcií). P/E je poměr mezi aktuální cenou akcie a ziskem dosaženým na jednu akcii. P/E ukazuje, kolik zaplatíme peněz za jeden dolar zisku. Příklad: Cena akcie je 100 dolarů a firma vydělala za minulé období 6 dolarů na akcii, potom je P/E 16,67. Existují společnosti s velmi vysokým P/E. Příklad: Netflix má EPS 3,85 a cena akcie je 422,96 USD. Vyšší P/E bývá také v době růstu trhu jako celku (býčí trend), nižší P/E je při celkovém poklesu (korekce, krach trhů - viz terminologie v páté lekci). Když cena akcie roste rychleji než její zisky, roste i P/E. Když dělá firma buyback/vykoupení vlastních akcií z trhu, P/E klesne. P/B je podíl aktuální ceny akcie a účetní hodnoty připadající na akcii. K čemu to je dobré? Firma ukončuje činnost nebo vyhlásí bankrot. Firma bude koupena (konkurencí například), nebo rozprodá všechna svoje aktiva, vyrovná svoje závazky. To, co zůstane, by měli dostat podílníci firmy, akcionáři. P/B tedy může ovlivnit nárůst pasiv (půjčky), nárůst aktiv (nové investice), změna počtu akcií (buyback nebo nová emise), změna ceny akcie. Konsenzus je, že P/B by mělo být do hodnoty 3. Zatímco P/E a EPS popisuje aktuální poměrové ukazatele akcie, PEG zkouší zohlednit i budoucí potenciál firmy. Hodnota P/C vyjadřuje poměr ceny akcie k hotovosti na akcii. Free cash flow je hotovost, která zůstane firmě, když zaplatí všechny kapitálové výdaje. Z volné hotovosti se může vyplatit dividenda akcionářům, nebo třeba realizovat zpětné odkupy akcií (buyback), nebo lze volnou hotovost investovat. Ukazatel P/S je zajímavý především u firem, které vykazují ztrátu. U těchto firem nelze stanovit P/E, protože jejich „E“ má zápornou hodnotu. Hodnota „S“ mít zápornou hodnotu nemůže. Tento ukazatel ukazuje míru zadlužení firmy. Je to vlastně poměr cizího a vlastního kapitálu.Ukazuje pasiva společnosti v porovnání s její hodnotou. Podle přístup k účetnictví se u konkrétní firmy může pod hodnotou „Equity“ objevit vlastní kapitál, nebo rozdíl celkových aktiv a pasiv, nebo účetní hodnota. Příklad: Účetní hodnota firmy je 500.000 dolarů, půjčeno má 100.000 dolarů. Hodnota Debt/Eq je 0,2. Na Finviz je také ukazatel LT Debt/Eq, který funguje shodně, ale rozlišuje v účetnictví navíc krátkodobá pasiva (se splatností do jednoho roku) a dlouhodobá pasiva. Známý investor Warren Buffett preferuje firmy, které svůj dlouhodobý dluh mohou splatit ziskem za čtyři následující roky. Pozor v době recesí a krizí, kdy může u velmi zadlužených firem dojít k problémům se splácením. Ukazatel ROA říká, kolik procent tvoří zisk v porovnání s aktivy společnosti. Což znamená, že ROA ukazuje, jak efektivně firma používá svá aktiva k vytváření zisku. Je to poměr zisku aktuálního roku (Earnings) k celkovým aktivům (Total assets). Ukazatel ROE říká, jaký je poměr výnosu (Earnings) k vlastnímu kapitálu (očištěnému o pasiva, tedy Book value). Čím vyšší hodnota ROE, tím lépe. Největší rozdíl mezi ROA a ROE je u firem, které mají nejvíc dluhů/půjček/cizího kapitálu. ROE bude vždy větší, než ROA .
Poměrová analýza - vychází z účetních výkazů rozvahy a výkazu zisků a ztrát. Základem je podíl dvou absolutních ukazatelů. Poměrové ukazatele umožňují rychlý obraz o základních finančních charakteristikách firmy. Hledáte další ekonomické ukazatele klikněte na EVA - přidaná hodnota. Vychází z účetních výkazů rozvahy a výkazu zisků a ztrát. Základem je podíl dvou absolutních ukazatelů. Např. zadluženost podniku vyjádříme jako podíl celkových dluhů na celkových zdrojích v %, rentabilitu tržeb jako podíl zisku připadajícího na 1 Kč tržeb (obvykle v %), obratovost zásob jako počet obrátek za rok (např. 6 *) nebo ve dnech. Poměrové ukazatele umožňují rychlý obraz o základních finančních charakteristikách firmy.
Další poznámky a praktické souvislosti
1. Poměřují zisk dosažený podnikáním s výší zdrojů firmy, jichž bylo užito k jeho dosažení. Tyto ukazatele měří celkovou účinnost řízení firmy a patří k nejdůležitějším ukazatelům.
2. Charakterizují schopnost firmy dostát svým závazkům. Ukazatele poměřují to, čím je možno platit s tím, co je nutno zaplatit. Zabývají se nejlikvidnější částí aktiv firmy a rozdělují se podle likvidnosti položek aktiv dosazovaných za rozvahy.
3. Měří, jak efektivně firma hospodaří se svými aktivy. Má-li jich více, než je účelné, vznikají zbytečné náklady, a tím nízký zisk. Má-li jich nedostatek, pak se musí vzdát některých podnikatelských příležitostí a přichází o výnosy.
4. Udávají vztah mezi cizími a vlastními zdroji financování firmy, měří rozsah, v jakém firma používá k financování dluhy. Čím je větší podíl vlastního kapitálu, tím je větší bezpečností polštář proti ztrátám věřitelů v případě likvidace. Vlastníci na druhé straně hledají finanční páku, aby znásobily své příjmy. Finanční pákou nazýváme jev, kdy za určitých podmínek může rentabilitu vlastního kapitálu příznivě ovlivňovat vyšší podíl cizího kapitálu.
5. Investoři, kteří vložili svůj kapitál do základního jmění firmy, potenciální investoři a všichni kdo obchodují na kapitálovém trhu, se zajímají o návratnost svých investic. Té lze dosáhnout buď prostřednictvím dividend nebo růstem ceny akcií. Cenou akcie se rozumí cena obyčejné kmenové akcie kótované na burze nebo na mimoburzovním trhu.