Tímto pokynem je určeno, na kterých územních pracovištích finančních úřadů je umístěn spis daňových subjektů a účastníků řízení, resp. zda je umístěn v sídle finančních úřadů, a jsou stanoveny zkratky orgánů Finanční správy České republiky (dále jen „orgány finanční správy“). Spisem se pro účely tohoto pokynu rozumí spis nebo jeho příslušná část.
Hlavní princip umístění spisů na spravující územní pracoviště
Dle § 13 odst. 2 zákona č. 456/2011 Sb. příslušný orgán finanční správy (tj. též finanční úřad) na požádání bezodkladně informuje daňový subjekt, na jakém místě je umístěn spis. Oprávnění daňového subjektu nahlížet do spisu lze vykonávat pouze v místě, kde je umístěn spis - tj. buď v sídle příslušného orgánu finanční správy, anebo na jeho územním pracovišti, a to podle toho, kde je spis umístěn (§ 13 odst. 1 zákona č. 456/2011 Sb.). Tímto se stanovují základní pravidla pro umístění spisů na finančních úřadech a jejich územních pracovištích. Pravidla stanovená tímto pokynem se nevztahují na Specializovaný finanční úřad.
Spravujícím územním pracovištěm pro účely tohoto pokynu se rozumí územní pracoviště finančního úřadu, na kterém je umístěn spis.
Podmínky a výjimky pro umístění spisů
- Jednotlivé spisy se na spravující územní pracoviště umísťují podle tzv. obvodů působnosti těchto územních pracovišť, které jsou stanoveny v příloze k tomuto pokynu. Tyto obvody působnosti se stanoví pouze pro účely umístění spisů.
- Základní pravidlo je, že spis daňového subjektu bude umístěn na spravujícím územním pracovišti, a) v jehož obvodu působnosti má fyzická osoba místo pobytu, b) v jehož obvodu působnosti má právnická osoba sídlo, c) na které je spis přesunut dle pokynu ke změně umístění spisů v rámci finančního úřadu.
- Výjimku z odstavce 4 představuje umístění spisů, které se týkají odvodu z loterií a jiných podobných her. Spis k této agendě je tedy umístěn v sídle finančního úřadu.
- Další výjimky zahrnují spisy k agendám jako zajištění a vymáhání daní, správa odvodů za porušení rozpočtové kázně, správní řízení ve věci porušení různých zákonů atd. V těchto případech bude daňovému subjektu umístění spisu sděleno na požádání, případně uvedeno při zahájení řízení.
- Výjimku z odstavce 4 představuje umístění spisů daňových subjektů - členů skupiny DPH - na Finančním úřadu pro hlavní město Prahu a v souvislosti s tím vyplývá specifika změn při přesunu spisů při změně sídla zastupujícího člena skupiny.
- Výjimku z odstavce 4 představuje umístění spisů k dani z příjmů fyzických osob ze závislé činnosti, k dani z příjmů fyzických osob vybírané srážkou podle zvláštní sazby a k dani z příjmů právnických osob vybírané srážkou podle zvláštní sazby na Finančním úřadu pro Zlínský kraj. Správa těchto daní, včetně umístění spisů, je koncentrována z důvodu hospodárnosti takto: Spravující územní pracoviště a Umístění spisů - obvody působnosti daných územních pracovišť v okresech Zlín, Uherské Hradiště, Vizovice a Rožnov pod Radhoštěm a další související označení.
- V případě umístění spisů k daním uvedeným v odstavci 9, 10 nebo 12 platí algoritmus pro určení spravujícího územního pracoviště, včetně výjimek pro Brno a Prahu.
Rozdělení podle druhů daní a konkrétní území
Pro určité daně a území existují specifická pravidla umístění spisů a jejich správců. Například u daně z nabytí nemovitých věcí se spis umístí na spravující územní pracoviště v obvodu, kde se nachází nemovitost, případně kde je spis daně z příjmů poplatníka, pokud se jedná o více obvodů. U daně dědické, darovací a z převodu nemovitostí se reguluje podle obvodu naposledy trvalého pobytu zůstavitele a dalších uvedených podmínek.
Pozn.: Přehled určených územních pracovišť finančního úřadu, která se nacházejí v sídle tohoto finančního úřadu, je uveden ve výchozím algoritmu a v dalších souvisejících částech pokynu.
Specifické uspořádání pro Jihočeský, Jihomoravský a Zlínský kraj
Výjimkou z odstavce 13 představuje umístění vybraných spisů k dani z nemovitých věcí na Finančním úřadu pro Jihočeský kraj, na Finančním úřadu pro Jihomoravský kraj a na Finančním úřadu pro Zlínský kraj, a to zejména v případě poplatníků s velkým počtem nemovitých věcí v obvodu územní působnosti těchto finančních úřadů. Spis k této agendě je tedy umístěn v sídle těchto finančních úřadů; správa daně z nemovitých věcí je koncentrována výhradně v sídle těchto úřadů a sdělení o umístění proběhne z moci úřední.
Skryté náklady nekomprimovaných snímků v AEC pracovních postupech
Algoritmy a změny v Brně a Praze
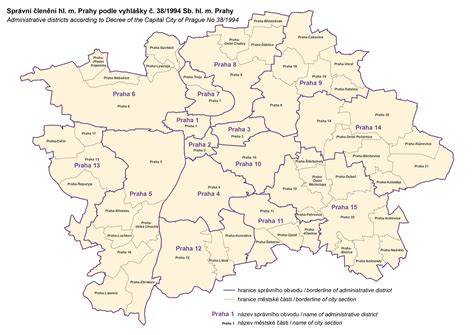
Pokud má být podle algoritmů uvedených v odstavcích 9, 10 nebo 12 spravujícím územním pracovištěm pro umístění spisů uvedených daní Územní pracoviště Brno I, II nebo III, bude spis umístěn na Územním pracovišti Brno IV. Podobně pro Prahu bude platit převedení do odpovídajícího správního úřadu na území hlavního města.
Metainformace o článku
Článek shrnuje pravidla a výjimky pro umístění spisů daňových subjektů a účastníků řízení na územních pracovištích Finanční správy ČR, včetně specifik pro vybrané daně a kraje a postupy při změně sídla zastupujícího člena skupiny DPH.
tags: #cislo #uctu #financni #ured #luhacovice