Kurzové přepočty jsou jedním z nejčastějších témat, které účetní řeší při práci s fakturami, zálohami nebo majetkem v cizí měně. Po posledních legislativních změnách přibylo několik důležitých pravidel - nejen v účetnictví, ale i v daních. Zákon o účetnictví od roku 2024 umožňuje vést účetnictví nejen v české koruně, ale i v jiné funkční měně - typicky v eurech, amerických dolarech nebo britských librách. Účetní jednotky musí majetek a závazky v cizí měně přepočítávat na měnu účetnictví tzv. obecným kurzem. Ten je definován jako kurz vyhlášený centrální bankou. Zákon umožňuje rozdíly zaúčtovat průběžně, nebo až k rozvahovému dni.
Co znamená obecným kurzem a kdy se používá
Z judikatury vyplynulo, že mohou být vyloučeny ze základu daně - pokud se účetní jednotka rozhodne vstoupit do tzv. režimu vylučování kurzových rozdílů. Tento krok však musí oznámit správci daně do 3 měsíců od začátku zdaňovacího období. Jak upozorňuje RNDr. Jinými slovy - pokud v prosinci odešlete zálohu za stroj, který bude v lednu dodán, částku k 31. 12. nepřepočítáváte. Chcete vědět, jak správně účtovat zálohy a kurzové rozdíly podle aktuálních předpisů? Podívejte se na ukázku z online školení Kurzové přepočty v účetnictví a daních vedeného RNDr.
Možnosti přepočtu a jejich dopady na daňové výnosy
Zákon o daních z příjmů stanoví, že účetní jednotky mohou pro přepočet používat kurz z účetnictví (např. pevný kurz nebo denní kurz ČNB) nebo jednotný kurz vyhlášený Ministerstvem financí. Podle § 4 odst. 8 zákona o DPH se pro přepočet cizí měny na koruny používá kurz devizového trhu vyhlášený ČNB, nebo referenční směnný kurz Evropské centrální banky. Plátce může využít i pevný kurz, pokud ho má nastavený interním předpisem - například čtvrtletní. Pohlídejte si rozdíly mezi účetními a daňovými přepočty. Nepřepočítávejte zbytečně zálohy. Sledujte interpretace Národní účetní rady.
Rozlišujte realizované a nerealizované rozdíly. Co znamená režim vylučování kurzových rozdílů? Dobrovolná volba, kdy nerealizované rozdíly nevstupují do základu daně. Oznámení je nutné podat do 31.
Praktické příklady a jejich dopady na účetnictví
Přehled vybraných situací: pokud dojde k zahrnutí záloh, rozlišují se situace s pohledávkami, cizoměnovými závazky i dlouhodobým majetkem. Příklady ukazují, jak se na rozvahovém dni a při uskutečnění účetních případů používají kurzy ČNB či komerční banky, a kdy vznikají kurzové rozdíly. Dále se uvádí, že pokud má účetní jednotka devizový účet, používá se vždy kurz ČNB; pokud devizový účet není zřízen, používá se pro přepočet kurz komerční banky. K rozvahovému dni se kurz vždy používá podle ČNB, u rozvahových položek však mohou nastat specifické rekvalifikace a interní doklady pro přesný přepočet.
Konkrétní postup při zálohách a očekávaných dodávkách
V praxi se uvádí situace, kdy záloha na nákup dlouhodobého majetku byla poskytnuta za 10 000 EUR s kurzem 25 Kč/EUR a k 31. 12. byl kurz 24,50 Kč/EUR. K vrácení zálohy dojde v příštím roce, kdy je kurz ke dni vrácení 25,20 Kč/EUR. Řešení je uvedeno v interpretaci NÚR I-43. Pokud vzniká riziko vratky plnění, účtuje se kurzový rozdíl. Je třeba hodnotu účtu 052 přeúčtovat na účet 314.
Další částí jsou postupy při zálohách na zboží v EU a jejich kurzových rozdílech - kurzové rozdíly se k rozvahovému dni počítají i pro zálohy související s budoucí dodávkou. Vypočtený kurzový rozdíl pro konkrétní částku se ukazuje jako rozdíl mezi kurzem v ČNB a kurzem zúčtovaným při úhradě.
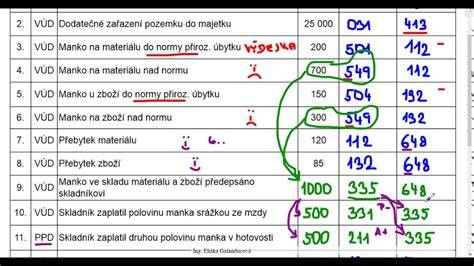
Základní pravidla pro oceňování majetku a zásob a role vedlejších pořizovacích nákladů
Vyhláška k zákonu o účetnictví uvádí výčet toho, co se zahrnuje do ocenění majetku, a zároveň vymezuje, co se do pořizovací ceny nezahrnuje. Mezi nejčastější vedlejší pořizovací náklady patří dopravné, montáž, zaškolení pracovníků, clo a další. Pořizovací cena stroje se tedy skládá z pořizovací ceny plus vedlejší náklady, a odpočítává se dotace, která snižuje hodnotu majetku. V případě zaškolení pracovníků jsou náklady zaúčtovány na nákladový účet, nikoliv do pořizovací ceny. Pořizovací cena majetku by měla zohledňovat všechny nutné náklady pro uvedení majetku do provozu.
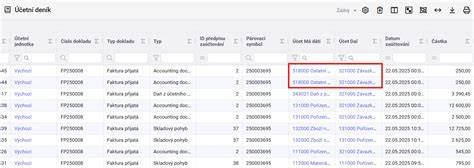
Praktické shrnutí pravidel a významných zásad
Praktický nástin: pokud účetní jednotka pořizuje nový majetek, odečte se dotace a provádí se potřebné kalkulace nákladů včetně dopravného, montáže a dalších nákladů, které jsou součástí pořizovací ceny. Dlouhodobý majetek se oceňuje dle § 25 ZÚ a vedlejší pořizovací náklady mohou být součástí ocenění, pokud jejich povaha odpovídá danému majetku. Z hlediska daní se vedlejší náklady mohou stát daňovým nákladem, pokud jsou uznány jako daňový náklad podle ZDP. Zahrnutí nákladů do pořizovací ceny i daňové dopady vyžadují pečlivé posouzení jednotlivých položek a soulad s vyhláškami a zákony.