Plátci DPH jsou za určitých okolností povinni kromě daňového přiznání k DPH podávat tzv. souhrnné hlášení k DPH. Týká se však jen těch podnitelů, kteří za určitých okolností dodávají zboží a služby do krajin EU. Souhrnné hlášení (podle § 102 zákona o DPH) je poměrně jednoduché. Pokud dodá zboží z ČR do jiné krajiny EU osobě registrované k dani v jiné krajině EU. Jde o případ, kdy zahraniční odběratel registrovaný k DPH oznámí českému dodavateli svoje DIČ. Pokud přemístí zboží z ČR do jiné krajiny EU za účelem svého podnikání - zákon však blíže specifikuje případy, kdy se toto pravidlo neuplatní.
Pokud se zúčastní tzv. třístranného obchodu jako prostřední osoba - t.j. pořizuje zboží od dodavatele (prodávajícího) z jiné krajiny EU a předá ho druhému odberateli (kupujícímu) sídlícímu v další krajině EU, přičemž fyzicky je zboží přepravené jen jednou (z krajiny prodávajícího do krajiny kupujícího). Pokud poskytne službu odběrateli z jiné krajiny EU - to se týká služeb, kterých se “místo plnění” nachází v krajině odběratele, v případě že je odběratel služby povinen přiznat a zaplatit daň. Pokud jako prodávající přemístil zboží v režimu skladu z ČR do jiného státu EU (tzv. call-of stock).
Ve všech těchto případech se tedy do souhrnného hlášení uvádí plnění, které český dodavatel poskytl do EU nezatíženým DPH a DPH platí podle místních pravidel odběratele (tzv. samovyměření daně). Pokud 25. Pozor! To, zda musí podnikatel podat souhrnný výkaz za kalendářní čtvrtrok či měsíc, není shodné s jeho zdaňovacím obdobím plátce DPH (kalendářní měsíc nebo čtvrtrok) - bohužel.
Existuje však jedna výjimka: plátce DPH podává souhrnné hlášení ve lhůtě pro podání daňového přiznání pokud uskutečňuje jen plnění za poskytnutí služby odběrateli z jiné krajiny EU - týká se to služeb, kterých se “místo plněné” nachází v krajině odběratele, v případě že je odběratel služby povinen přiznat a zaplatit daň (bod 4. Identifikovaná osoba podává souhrnné hlášení do 25 dnů po skončení kalendářního měsíce, ve kterém bylo plnění uskutečněno (bod 3. Souhrnné hlášení jste povinni podat elektronicky. V prvním kroku elektronického podání Souhrnného hlášení VIES vyplníte název finančního úřadu a územní pracoviště, kterému hlášení podávate a číselnou část vašeho DIČ.
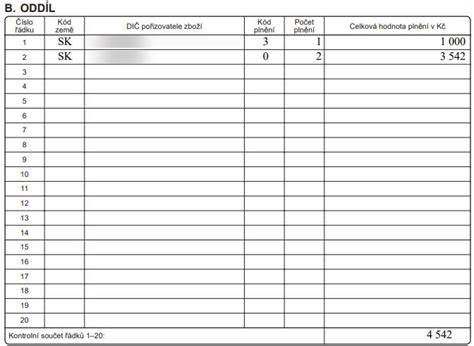
Správné postupy pro vyplnění a odevzdání SH
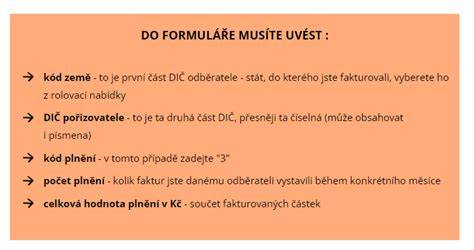
DIČ pořizovatele - vyplníte daňové identifikační číslo registrace k DPH vašeho odberatele. Kód plnění - od 0 - 3 podle typu plnění. Celková hodnota plnění v Kč - vyplňujete v české měně a zaokrouhlujete na celé koruny nahoru. Pokud pro zprostředkování pronájmu používáte aplikaci Airbnb nebo Booking, platíte této platformě za každý zprostředkovaný pronájem provizi. DPH z této provize jste povinni odvádět v zemi, kde se obchod uskutečnil, tedy v ČR. Přihlášku k registraci identifikované osoby je třeba podat do 15 dnů ode dne, kdy se uskutečnila obchodní transakce (datum kdy proběhla v ČR rezervace/ pobyt, ze kterého platíme portálu provizi).
Pokud nejste plátci DPH, je třeba se registrovat u finančního úřadu jako “osoba Identifikovaná” pomocí příslušného formuláře na daňovém portálu finanční správy, který po vyplnění datovou schránkou odešlete na finanční úřad ve formátu xml. Od momentu, kdy jste zaregistrování u FÚ jako osoba identifikovaná, jste povinni do 26. dne po skončení měsíce podat přiznání k DPH, do kterého ale zapíšete jen přeshraniční plnění. Formulář pro měsíční hlášení DPH ze zahraničí najdete opět na daňovém portálu finanční správy, finannímu úřadu měsíčně odesíláte datovou schránkou ve formátu xml. a splatné je vždy do 26.
Výsledné DPH pak platíte finančnímu úřadu na Č.ú. 705-77628031/0710, a pokud podnikáte jako FO - fyzická osoba variabilním symbolem pro platbu je vaše rodné číslo. Pokud podnikáte jako s.r.o. Máte pocit, že už je na vás toho papírování okolo podnikání s ubytovacími službami moc? DPH ze zahraničí za vás bohužel odbavit neumíme, ale vedení ubytovací knihy, hlášení cizinecké policii, správu poplatků a vyplňování formuláře pro městskou část ano.
Vyzkoušejte si aplikaci Airbo první měsíc zdarma a uvidíte količ času a starostí vám ušetří. Souhrnné hlášení (SH) je formulář, který se podává společně s přiznáním k DPH. Plátci vzniká v daném zdaňovacím období povinnost podat SH, pokud dodal zboží nebo přemístil vlastní zboží, poskytl službu do jiného státu EU, nebo se zúčastnil třístranného obchodu v pozici prostřední osoby. Formulář primárně slouží ke kontrole transakcí prováděných mezi daňovými subjekty jednotlivých států a případnému zamezení daňových úniků v rámci EU.
V případě uskutečnění osvobozeného dodání zboží do jiného státu EU je nově základní podmínkou vykázání transakce v rámci SH, jinak plátce nemůže plnění osvobodit od DPH. SH se zpravidla podává měsíčně ve lhůtě pro podání DPH přiznání, výjimečně čtvrtletně. Formulář je možné podat pouze v elektronické podobě. Obdobně má povinnost podat SH i osoba identifikovaná k dani. Související předpisy: § 64 odst. 1 písm.
Jaké souvislosti platí pro ubytovací služby a platformy typu Airbnb či Booking.com
Společnost Airbnb tedy poskytuje službu podnikateli - osobě povinné k dani, tato služba je považována za elektronicky poskytovanou službu a dle § 9 odst. 1 ZDPH je místem plnění takové služby místo, kde má osoba příjemce služby sídlo, tedy tuzemsko. - identifikovaná osoba má povinnost zaplatit DPH z každé přijaté služby výše uvedené (tedy ze servisního poplatku) - tato služba není ve vyjmenovaných činnostech podléhající snížené sazbě DPH (Příloha č. - identifikovaná osoba má povinnost podat daňové přiznání do 25.
Identifikovaná osoba sice DPH z přijaté služby platí, avšak nemá nárok na odpočet DPH u této činnosti (dle § 72 ZDPH - nárok na odpočet DPH má jen plátce, nikoliv identifikovaná osoba) a u ostatních zdanitelných plnění se chová nadále jako neplátce DPH - tedy nepřiznává DPH z jiných uskutečněných plnění, ani nemá nárok na odpočet z přijatých plnění. K ubytovací činnosti Airbnb se vyjádřilo i Generální finanční ředitelství dne 11. 10.
V závěru lze shrnout, že souhrnné hlášení se týká plnění do jiných členských států EU, zahrnuje jak zboží, tak služby, a to i v režimu identifikované osoby. Pro plátce DPH platí pravidla, že hlášení je nutné podat elektronicky nejpozději do 25. dne po skončení kalendářního měsíce, ve kterém došlo k plnění do EU. Pokud se objeví chyba, existuje možnost následného souhrnného hlášení (oprava až do 15 dnů od odhalení).
Praktické poznámky a tipy pro firmy a OSVČ
- Hlášení podávejte elektronicky prostřednictvím Daňového portálu Finanční správy nebo datové schránky.
- Pro zjednodušení procesu lze využít softwarové nástroje, které generují kódy plnění a usnadní odeslání.
- Ubytovací platformy jako Airbnb či Booking se mohou týkat DPH i tehdy, když nejste plátcem DPH; v takovém případě je nutná registrace jako identifikovaná osoba.
- V případě mezinárodních transakcí je vhodné sledovat, zda place vyrovnává DPH v zemi odběratele podle místního režimu DPH.